Cómo leer una resolución sancionadora de la SMV en siete pasos
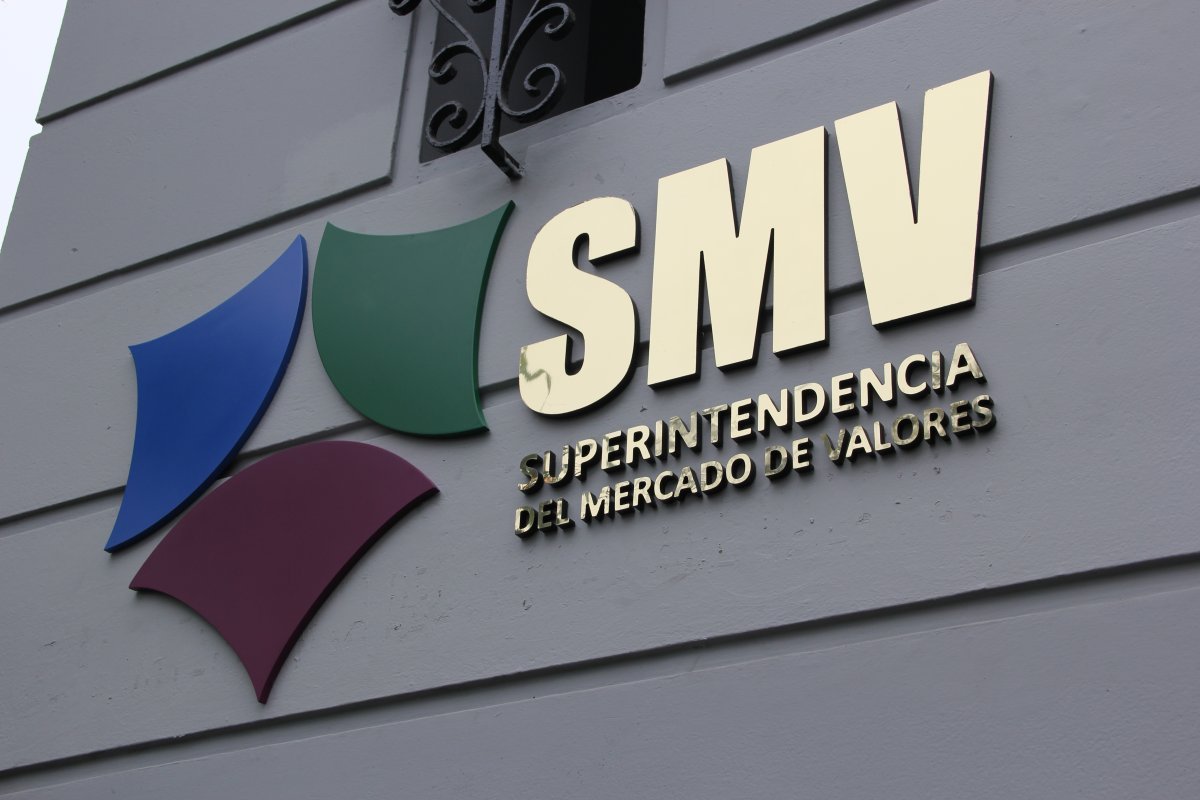
Una resolución sancionadora no se lee de corrido: se lee por partes, y casi siempre en un orden distinto al que está impresa. Tomamos un caso reciente de la SMV —una multa de S/ 109,597 y el recurso que intentó bajarla— y lo recorremos como lo leería alguien que tiene que decidir algo con él.
En el repertorio de Deleyes hay 147 resoluciones sancionadoras de la Superintendencia del Mercado de Valores. Casi todas comparten la misma estructura: sumilla, antecedentes, descargos, análisis, graduación y parte resolutiva. Quien las lee de principio a fin pierde una hora; quien sabe dónde mirar resuelve lo esencial en diez minutos.
Para este recorrido usamos dos resoluciones que forman un mismo expediente: la Resolución de Superintendencia Adjunta SMV N° 005-2026-SMV/10, del 20 de enero de 2026, que sanciona a Diviso Fondos SAF, y la Resolución N° 014-2026-SMV/10, del 3 de marzo de 2026, que resuelve su reconsideración. Leídas juntas enseñan más que cualquier manual.
1. La sumilla: qué se decidió, en tres líneas
La sumilla abre la resolución y responde lo único que importa al primer vistazo: a quién se sanciona, por cuántas infracciones y cuánto. Acá: multa de 20.6715 UIT, equivalentes a S/ 109,597.43, a Diviso Fondos Sociedad Administradora de Fondos S.A. por ocho infracciones de naturaleza leve.
Ocho infracciones leves sumando seis cifras es, por sí solo, la primera lección: en este régimen el número de incumplimientos pesa tanto como su gravedad individual.
2. Quién resuelve: el órgano define el recurso
Ambas resoluciones las emite la Superintendencia Adjunta de Supervisión Prudencial (SASP). No es un dato decorativo: determina ante quién se impugna y con qué recurso. Aquí el recurso fue calificado como reconsideración en instancia única, y su resultado agotó la vía administrativa — de ahí en adelante, lo que queda es el proceso contencioso-administrativo.
Por eso el primer dato que uno calendariza al recibir una resolución es el plazo de impugnación, y el segundo, ante qué órgano corre.
3. Los hechos: ocho retrasos, con fechas límite
Todas las infracciones son la misma conducta repetida: información periódica presentada fuera de plazo.
| EEFF auditados y memoria anual 2023 del fondo Diviso FIRBI | 02/05/2024 | 12 días |
| EEFF auditados y memoria anual 2024 de la propia administradora | 31/03/2025 | 25 días |
| EEFF auditados y memorias 2024 de Diviso Conservador Dólares y Soles | — | 7 días cada uno |
Ninguno es un retraso escandaloso. Sumados, y con el historial que veremos en el paso 6, llegan a S/ 109,597. Cuando revises una imputación, arma esta tabla antes que nada: fecha límite, fecha real, diferencia. El cómputo del plazo resuelve buena parte de los casos.
4. La norma infringida no es la que tipifica
Son dos capas y conviene no confundirlas:
- Las normas sustantivas infringidas: el artículo 85 del Reglamento de Fondos de Inversión (Resolución SMV N° 029-2014-SMV/01), los artículos 130 y 134 del Reglamento de Fondos Mutuos, y los artículos 13 y 20 de las Normas sobre Estados Financieros, Memoria Anual e Informe de Gerencia (Resolución SMV N° 013-2023-SMV/01).
- La norma que tipifica y habilita la sanción: el Anexo I, numeral 3, inciso 3.1 del Reglamento de Sanciones (Resolución SMV N° 035-2018), aplicado ocho veces.
Verifica siempre las dos — y que la versión citada sea la vigente cuando ocurrieron los hechos, no la de hoy.
5. El allanamiento: la mitad de la multa
La multa no nació en 20.67 UIT: nació en 41.3430 y se redujo a la mitad. Diviso se allanó expresamente a los cargos dentro del plazo de descargos y contribuyó al esclarecimiento de los hechos.
Son más de S/ 109,000 de descuento por una decisión tomada en la etapa correcta. Cuando la infracción está documentada y es indiscutible, discutir lo indiscutible cuesta dinero; el punto es que ese beneficio se decide al preparar los descargos, no después.
6. Los antecedentes: por qué no hubo amonestación
Aquí está la parte que explica el monto. El Reglamento de Sanciones permite graduar mirando, entre otros criterios, la gravedad del daño al interés público, el perjuicio económico y la repercusión en el mercado, los antecedentes de sanción, la reincidencia, el beneficio ilícito obtenido y la intencionalidad.
Diviso llegaba con dos antecedentes de sanción (Resoluciones 007-2021 y 035-2023) y con reincidencia respecto de todas las infracciones. Con ese historial, el Régimen de Gradualidad (Resolución SMV N° 007-2023) aplica incrementos y cierra la puerta de la amonestación: por muy leves que sean las infracciones, la salida sin multa deja de estar disponible.
Dicho de otro modo: el historial de la entidad vale tanto como el hecho puntual que se está juzgando. Dos administradoras con la misma conducta pueden terminar una con amonestación y la otra con seis cifras.
7. El recurso: qué argumentos no mueven la aguja
En marzo de 2026 la SASP resolvió la reconsideración. Diviso no discutió haber cometido las infracciones: alegó déficit patrimonial y vulneración de los principios de no confiscatoriedad, razonabilidad y debida motivación.
El recurso fue declarado infundado. El razonamiento es el que conviene retener: la situación financiera del infractor no figura entre los criterios de graduación que la norma manda considerar. Una multa no se vuelve confiscatoria porque el sancionado atraviese un mal momento; se evalúa contra los criterios tasados del régimen.
Bonus: cuando el recurso sí funciona
Para no quedarnos con que los recursos no sirven, conviene mirar otro expediente de la misma administradora: la Resolución N° 053-2024-SMV/10, de octubre de 2024.
Ahí Diviso impugnó una multa de 6.12 UIT por comunicar tardíamente dos excesos de inversión como hechos de importancia, alegando que se la estaba sancionando dos veces por lo mismo, porque en paralelo se le había impuesto otra multa de 9 UIT por infracciones graves conexas. La SASP declaró el recurso fundado en parte: aplicó el concurso de infracciones (artículo 29 del Reglamento de Sanciones) y subsumió la multa menor en la mayor.
Las declaraciones de infracción se mantuvieron; la multa desapareció. La diferencia entre ese recurso y el de 2026 no es la suerte: es que uno atacó la estructura de la sanción y el otro invocó la situación económica del sancionado.
El método, en corto
- Sumilla: qué se decidió.
- Órgano y fecha: ante quién se impugna y desde cuándo corre el plazo.
- Hechos con fechas: arma la tabla de plazos antes de opinar.
- Norma infringida y norma que tipifica: las dos, en su versión vigente a los hechos.
- Graduación: de cuánto partió la multa y qué la movió.
- Antecedentes y reincidencia: el historial explica el monto más que el hecho.
- Resultado del recurso: qué argumentos prosperaron y cuáles no.
Con esa grilla, las 147 resoluciones del repertorio dejan de ser un archivo y empiezan a ser una fuente: puedes comparar cuánto cuesta cada tipo de infracción, qué atenuantes reconoce la SMV en la práctica y qué defensas funcionan ante la SASP.
Especialidad · Procedimiento administrativo sancionador ante la SMV — la guía por etapas, el checklist de descargos que puedes imprimir y el repertorio completo, en una sola página.
Ver las 147 resoluciones comentadas →
Fuentes: Resolución de Superintendencia Adjunta SMV N° 005-2026-SMV/10 (20/01/2026) y N° 014-2026-SMV/10 (03/03/2026), expediente 2025052703; Resolución N° 053-2024-SMV/10 (25/10/2024), expediente 2023021722. Los datos provienen del texto oficial de cada resolución; las fichas completas y los PDF están en el repertorio de Deleyes. Contenido informativo: no constituye asesoría legal.