Más allá de apagar incendios: el valor de la asesoría jurídica externa en la empresa
Resumen
La intervención del abogado externo suele asociarse con la defensa frente a una demanda, una fiscalización o el incumplimiento de un contrato. Sin embargo, ese enfoque deja de lado una parte importante de su contribución: la posibilidad de intervenir en el diseño de los procesos en los que se originan los costos y riesgos legales. El presente artículo examina cómo una firma externa puede contribuir a reducir gastos verificables, mejorar la contratación comercial y prevenir incumplimientos mediante controles incorporados a la operación. Se propone, finalmente, una forma de evaluar ese aporte sin confundir el ahorro efectivo con la reducción de contingencias.
Palabras clave: asesoría jurídica externa; derecho corporativo; optimización de procesos; ahorro empresarial; gestión de riesgos legales.
I. A modo de introducción
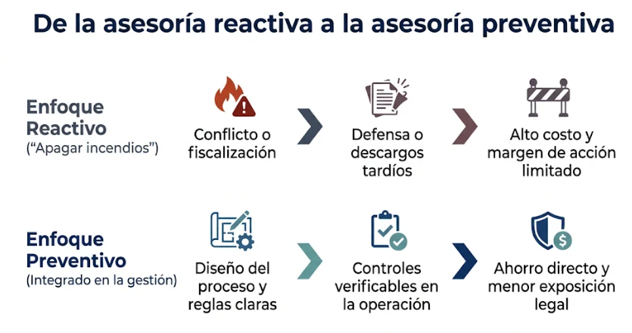
Una empresa puede necesitar a un abogado porque un proveedor incumplió, porque recibió un requerimiento de la autoridad o porque un cliente se niega a pagar. En esos casos, la intervención jurídica es indispensable. No obstante, al momento de formular los descargos o iniciar una reclamación, buena parte de las decisiones que determinarán el resultado ya fueron tomadas: se firmó el contrato, se ejecutó la prestación, venció un plazo o se dejó de conservar un documento. Cabe preguntarse, entonces, ¿qué habría cambiado si el criterio jurídico se hubiera incorporado cuando todavía era posible ordenar el proceso que dio lugar al conflicto?
Con frecuencia, el problema no está solamente en una cláusula mal redactada o en una obligación desconocida. También puede encontrarse en la forma en que se organiza el trabajo: compras negocia condiciones que finanzas no ha validado; el área comercial utiliza modelos distintos para operaciones similares; o nadie tiene asignada la responsabilidad de controlar un vencimiento. En estos supuestos, resolver el caso individual no elimina la causa que puede hacer que se repita.
A nuestro criterio, el cambio de paradigma consiste en dejar de concebir al estudio jurídico externo como un recurso reservado para la emergencia y reconocer que también puede contribuir a organizar la operación. Ello no significa someter cada decisión a la aprobación de un abogado. Por el contrario, supone identificar qué decisiones pueden adoptar las áreas con reglas claras y cuáles requieren una revisión especializada.
II. La optimización de procesos como fuente de ahorro empresarial
A. De revisar contratos a mejorar el proceso de contratación
Pensemos en una empresa que contrata regularmente servicios de mantenimiento. Cada solicitud llega al asesor con un formato distinto, algunas carecen de información sobre el alcance del servicio y otras incluyen condiciones de pago que no coinciden con lo acordado por compras. El estudio puede revisar correctamente cada contrato y, aun así, la empresa seguirá pagando por resolver las mismas observaciones. En ese escenario, el valor adicional no está en corregir más documentos, sino en reducir la necesidad de corregirlos.
Una intervención distinta comenzaría por revisar una muestra de operaciones y determinar en qué etapa se producen las devoluciones. Si el problema consiste en que los datos llegan incompletos, puede establecerse una ficha mínima de contratación. Si las mismas cláusulas se negocian desde cero, pueden elaborarse modelos y alternativas previamente aprobadas. Y si todas las operaciones pasan por el mismo circuito, cabe distinguir entre aquellas que pueden tramitarse con un formato estándar y las que, por su cuantía, criticidad o condiciones excepcionales, justifican una revisión individual. Esta forma de trabajo coincide con la propuesta de identificar cuellos de botella y acordar indicadores de desempeño con el asesor externo.
La estandarización tampoco debe limitarse a acelerar la firma. Un contrato de servicios que define quién verifica la prestación, con qué evidencia y en qué plazo ofrece a operaciones y finanzas una regla común para aprobar el pago. El documento cumple así una doble función: protege la posición jurídica de la empresa y organiza la ejecución del acuerdo. No se trata de revisar menos por principio, sino de concentrar la revisión donde una decisión contractual puede afectar el margen, la continuidad del servicio o la capacidad de exigir el cumplimiento.
B. Cuándo una mejora se convierte en dinero
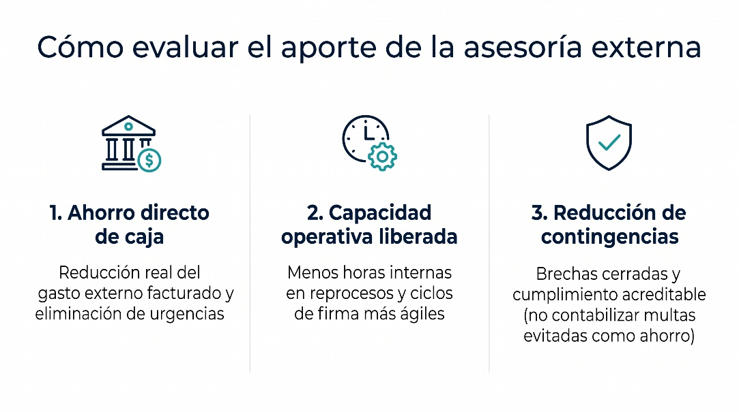
No toda mejora operativa representa un ahorro de caja. Acortar el ciclo de contratación o reducir las horas que un equipo dedica a subsanar observaciones tiene valor, pero no equivale necesariamente a gastar menos. Si ese equipo mantiene la misma remuneración, lo que se ha liberado es capacidad de trabajo. En cambio, si la mejora elimina pagos recurrentes por revisiones de urgencia o reduce un gasto externo efectivamente facturado, sí puede identificarse un ahorro directo. Esta distinción permite evaluar el costo total del proceso, en lugar de mirar solo la tarifa del despacho.
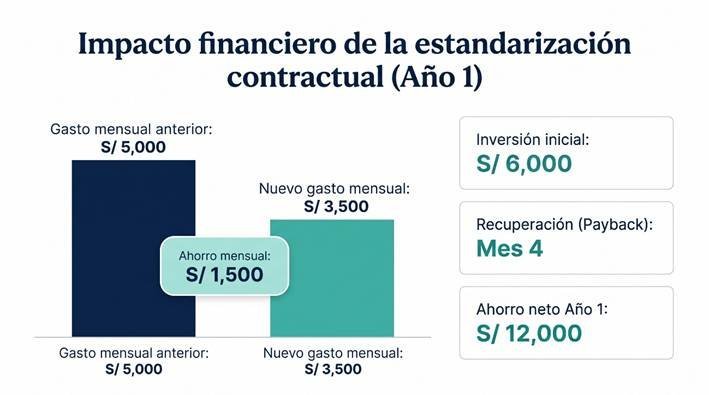
Sirva un ejemplo hipotético. Una empresa gastaba S/ 5 000 mensuales en revisiones externas de contratos recurrentes. Luego de implementar modelos y reglas para derivar únicamente los casos excepcionales, el gasto baja a S/ 3 500 mensuales para un volumen y una complejidad comparables. La reducción es de S/ 1 500 al mes. Si el diseño y la implementación costaron S/ 6 000 y el nuevo gasto mensual ya incluye el mantenimiento de los modelos, la inversión se recupera en cuatro meses y el ahorro neto del primer año asciende a S/ 12 000, siempre que la reducción se mantenga. Las horas internas liberadas pueden reportarse por separado, sin sumarlas como si fueran otro ahorro de caja.
La utilidad del ejemplo no reside en extrapolar esas cifras, sino en mostrar qué debe comprobarse: cuánto costaba el proceso antes, cuánto cuesta después y cuánto se invirtió para modificarlo. Por ello, resulta razonable que el alcance del encargo incluya una línea de base y pocos indicadores pertinentes: costo por contrato, tiempo desde la solicitud completa hasta la firma y proporción de documentos devueltos por errores evitables. Medir únicamente el volumen de documentos revisados puede llevar a premiar, paradójicamente, el trabajo repetitivo que se buscaba eliminar.
III. La prevención de riesgos legales: del informe al control efectivo
La segunda dimensión del valor de la asesoría externa consiste en traducir las obligaciones jurídicas en medidas que la empresa pueda ejecutar y verificar. Un informe que advierte la existencia de un riesgo es un punto de partida. La prevención se concreta cuando alguien recibe la responsabilidad de actuar, tiene un plazo para hacerlo y puede acreditar lo realizado. Sin esos elementos, una política interna puede describir adecuadamente lo que debe ocurrir y, pese a ello, no cambiar la forma en que opera la organización.
La seguridad y salud en el trabajo permite ilustrar esta diferencia. En el Perú, el artículo 17 de la Ley N.º 29783 dispone que el empleador adopte un enfoque de sistema de gestión en esta materia. La Ley N.º 28806, por su parte, regula la inspección del trabajo y prevé sanciones por infracciones, según corresponda. Frente a ello, la contribución del asesor externo no debería empezar recién con la preparación de descargos. Puede consistir, en coordinación con los responsables internos y técnicos, en identificar obligaciones aplicables, revisar cómo se acredita su cumplimiento y dar seguimiento al cierre de las brechas detectadas. El acompañamiento jurídico no sustituye la evaluación técnica ni desplaza la responsabilidad del empleador.
El mismo razonamiento puede trasladarse a otras decisiones corporativas. Si una empresa ha tenido dificultades para acreditar la entrega de bienes, una medida de protección consiste en vincular la conformidad de la prestación con evidencia verificable antes de autorizar el pago. Si el problema es la renovación no prevista de contratos, el control consiste en registrar las fechas de preaviso y asignar a un responsable la decisión de renovar o terminar. Y si existen dudas sobre quién puede comprometer a la sociedad, corresponde revisar los poderes y establecer una regla de verificación antes de la firma. En todos estos casos, la medida resulta útil porque actúa en el momento en que aún puede evitarse el problema.
Ahora bien, reducir una contingencia no equivale a registrar como ahorro el importe de una posible sanción. Si una empresa corrige un incumplimiento, puede acreditar que cerró una brecha y redujo su exposición. No puede afirmar, solo por ello, que ahorró el monto máximo de una multa que nunca llegó a imponerse. El beneficio preventivo debe reportarse por lo que es: una menor exposición jurídica y económica, además de una mejor capacidad para demostrar el cumplimiento. Esta precisión fortalece, en lugar de debilitar, el argumento a favor de la prevención.
IV. Una propuesta para incorporar al estudio externo en la gestión empresarial
La contratación de una firma externa no produce por sí sola los beneficios descritos. Para que su intervención sea útil, debe conocer cómo trabaja la empresa y coordinar con quienes toman las decisiones y ejecutan los controles. Si existe un área legal interna, el estudio puede complementar su conocimiento de la organización con especialización o capacidad para proyectos concretos. Si no existe, la gerencia debe identificar igualmente a un responsable interno: el despacho puede diseñar y acompañar una mejora, pero no reemplazar a quienes deben aplicarla todos los días.
En tal sentido, proponemos que la empresa comience por un proceso concreto, elegido por su costo recurrente o por la relevancia del riesgo. Primero, corresponde reconstruir cómo funciona y en qué punto se generan errores, demoras o incumplimientos. Luego, debe acordarse una intervención específica, por ejemplo, un nuevo circuito de aprobación contractual o un control de vencimientos, con responsables y evidencia de ejecución. Finalmente, deben revisarse los resultados con las áreas involucradas y distinguir tres efectos: el gasto que efectivamente disminuyó, la capacidad operativa que se liberó y la exposición legal que se redujo. Esta evaluación permite decidir si conviene mantener, ajustar o extender la intervención.
V. Conclusión
El tránsito de una asesoría reactiva a una asesoría integrada en la gestión empresarial no supone abandonar la defensa judicial o administrativa. Supone reconocer que, cuando la firma interviene únicamente después del conflicto, ya no puede modificar muchas de las decisiones que lo originaron. Su mayor margen de contribución se encuentra, en numerosos casos, antes de la firma, del vencimiento o de la fiscalización.
Un estudio jurídico externo aporta valor cuando ayuda a que la empresa contrate con menos reprocesos, gaste menos en corregir errores evitables y cuente con medidas de protección que funcionen en la práctica. El cambio de paradigma no consiste, por tanto, en consultar al abogado para todo. Consiste en incorporar el criterio jurídico allí donde una decisión todavía puede mejorar un proceso, proteger a las personas o evitar una pérdida.